En résumé
Wealins S.A. est un assureur vie luxembourgeois du groupe Foyer, établi à Leudelange et contrôlé par le Commissariat aux Assurances (CAA).
Le contrat Wealins Life France exige un versement initial d’au moins 250 000 €, net de frais d’entrée, selon ses conditions générales de février 2026.
Wealins Life France est investi à 100 % en unités de compte : ni fonds en euros, ni garantie en capital.
Les plafonds contractuels sont de 2,5 % sur les versements et de 1,5 % par an de frais de gestion administrative, hors frais des supports.
Le ratio de solvabilité de Wealins S.A. était de 157 % au 31 décembre 2025, selon ses états publics Solvabilité II.
En cas de défaillance de l’assureur, les souscripteurs ont une créance privilégiée de premier rang sur les actifs déposés en banque dépositaire, selon le document d’informations clés du 31 mars 2026.
Wealins est un assureur vie luxembourgeois du groupe Foyer. Il distribue en France le contrat d’assurance vie Wealins Life France et le contrat de capitalisation Wealins Capi France. Ces contrats s’adressent aux résidents fiscaux français qui investissent au moins 250 000 € en unités de compte, c’est-à-dire en supports dont la valeur suit les marchés, souvent dans un fonds interne dédié.
Cette fiche a été rédigée par Tanguy Chevallier, cofondateur de Rivaria Capital, cabinet de conseil en investissements financiers adhérent de l’ANACOFI-CIF, à partir des documents de l’assureur consultés le 15 novembre 2026.
Qui est Wealins ?
Wealins S.A. est une compagnie d’assurance vie de droit luxembourgeois, dont le siège est situé 12, rue Léon Laval à Leudelange. Elle est inscrite au Registre de commerce et des sociétés luxembourgeois sous le numéro B53682, selon ses conditions générales. Elle est placée sous la surveillance du Commissariat aux Assurances (CAA), l’autorité de contrôle des assureurs luxembourgeois.
Wealins S.A. est une filiale à 100 % de Foyer S.A., aux côtés notamment de Foyer Vie et de Raiffeisen Vie. Ses primes ont atteint 2 815,8 millions d’euros en 2025. Ces deux informations viennent du rapport sur la solvabilité et la situation financière 2025 du groupe Foyer. L’assureur commercialise ses contrats en France en libre prestation de services : il reste établi au Luxembourg, sans succursale en France.
À qui s’adresse l’assurance vie Wealins ?
L’assurance vie Wealins s’adresse à une personne physique résidant en France, ou à un Français vivant à l’étranger, capable d’investir au moins 250 000 €, qui vise le long terme et accepte des pertes significatives. Ce profil vient du document d’informations clés (DIC), la fiche réglementaire qui résume les risques et les coûts du contrat.
Les conditions générales de février 2026 fixent le versement initial à 250 000 € net de frais d’entrée. Les versements complémentaires et les rachats partiels sont de 25 000 € au moins, et la valeur du contrat doit rester au-dessus de 125 000 €. Ces montants situent le contrat dans l’assurance vie haut de gamme.
Quels contrats et quels supports propose Wealins ?
Wealins propose aux clients français deux contrats, selon sa page « Nos solutions France » : Wealins Life France, assurance vie des personnes physiques, et Wealins Capi France, contrat de capitalisation destiné aux personnes morales. Tous deux peuvent être souscrits en pleine propriété ou en démembrement (usufruit et nue-propriété séparés).
Quatre types de supports en unités de compte
Support | Principe | Minimum par fonds |
|---|---|---|
Fonds externe | Fonds géré hors de l’assureur, agréé par une autorité de surveillance | 10 000 € |
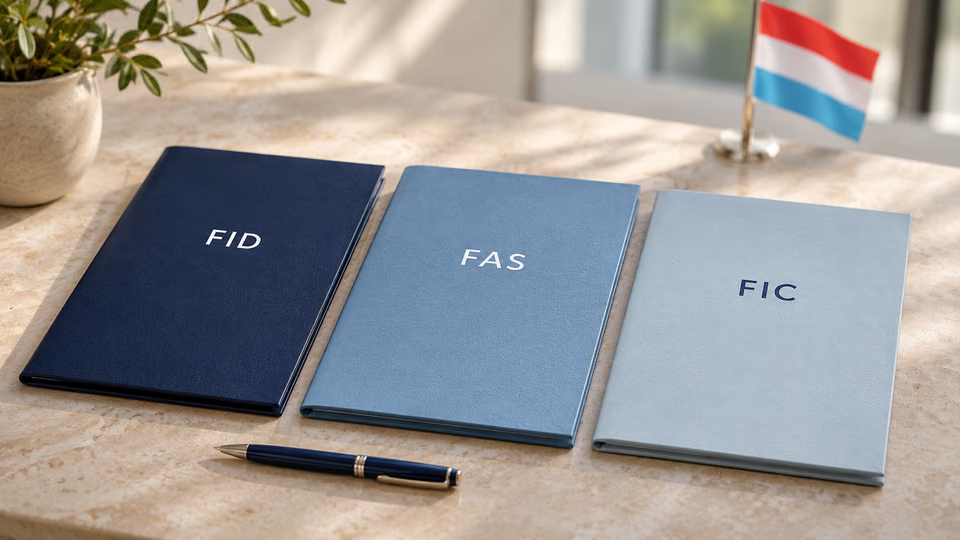
Fonds interne collectif (FIC) | Fonds interne ouvert à plusieurs souscripteurs | 10 000 € (type N) ou 125 000 € (types A à D) |
Fonds interne dédié (FID) | Fonds propre au contrat, géré par un gestionnaire mandaté | 125 000 € |
Fonds d’assurance spécialisé (FAS) | Fonds propre au contrat, dont le souscripteur choisit les actifs | 250 000 € |
Source : conditions générales Wealins Life France, février 2026, article 6.
Le fonds interne dédié fonctionne en gestion sous mandat : un gestionnaire investit pour vous, selon le profil et la stratégie fixés au départ.
Les fonds de type A, B, C ou D sont réservés aux souscripteurs qui remplissent les conditions de patrimoine et de prime du CAA, détaillées dans notre comparatif FID, FAS et FIC. Des actifs non cotés peuvent être acceptés, après signature d’une notice sur les risques particuliers. C’est une voie d’accès au private equity, avec une liquidité réduite.
Pas de fonds en euros chez Wealins
Wealins Life France ne propose pas de fonds en euros. Les conditions générales précisent que le contrat « ne permet pas d’investir dans des supports à taux garanti ». Il n’y a donc ni participation aux bénéfices, ni garantie en capital.
Le contrat est libellé en euros par défaut, ou dans une autre devise acceptée par l’assureur. Les frais de change sont à la charge du souscripteur. Pour détenir une devise comme le franc suisse en banque, hors contrat d’assurance, voir notre guide pour ouvrir un compte en Suisse en tant que non-résident.
Quels sont les frais d’un contrat Wealins ?
Les frais d’un contrat Wealins Life France sont fixés pour chaque souscription dans la proposition d’assurance, le document chiffré que vous signez. Ils ne peuvent pas dépasser les plafonds des conditions générales, repris ci-dessous.
Nature des frais | Plafond contractuel |
|---|---|
Frais sur versement | 2,5 % des primes versées |
Frais de gestion administrative | 1,5 % par an de la valeur des supports |
Frais d’arbitrage | Premier arbitrage de l’année gratuit, puis 0,5 % du montant, au plus 500 € par opération |
Frais de rachat | Au-delà de 15 % par an des primes : 0,5 % la 1re année, dégressifs jusqu’à 0,1 % la 5e année, nuls ensuite |
Frais d’établissement | 2 500 € par opération (contrats liés, changement de pays de résidence) |
Fonds interne dédié | Gestion financière 2 % par an, garde 2 % par an, surperformance 1 % par an si prévue (TVA en sus) |
Fonds d’assurance spécialisé | Opérations d’investissement 1,5 % par an, garde 2 % par an |
Fonds externes | Inclus dans la valeur liquidative du fonds |
Source : conditions générales Wealins Life France valant note d’information, version 02.2026, articles 10.1 à 10.5.
Une partie des frais d’entrée et de gestion est reversée à l’intermédiaire, qui en communique le montant sur demande.
Deux clauses peuvent alourdir les frais de gestion administrative. Ils augmentent de 20 % pour toute la durée du contrat si les primes de la première année n’atteignent pas 70 % du montant annoncé, ou si les rachats partiels dépassent 30 % par an pendant cinq ans. Ils sont aussi indexables sur les prix luxembourgeois.
Exemple chiffré fictif
Prenons un souscripteur fictif qui verse 500 000 € en fonds externes, avec des frais aux plafonds contractuels. Les frais sur versement s’élèvent à 12 500 €, ce qui laisse 487 500 € investis. Les frais de gestion administrative représentent ensuite environ 7 300 € la première année, à valeur constante, avant les frais propres aux fonds. Sur dix ans, le DIC du 31 mars 2026 chiffre l’incidence annuelle des coûts du contrat à 1,8 %, plus 0,1 % à 2,1 % selon les supports.
Comment l’épargne est-elle protégée chez Wealins ?
L’épargne investie chez Wealins repose sur la séparation des actifs prévue par la loi luxembourgeoise. Les actifs des contrats forment un patrimoine distinct des actifs propres de Wealins S.A., selon le DIC de Wealins Life France. Ils sont déposés auprès de banques dépositaires, dans le cadre de conventions approuvées par le CAA, qui dispose d’un droit de blocage sur ces actifs.
La banque dépositaire
La banque dépositaire est l’établissement agréé qui conserve les actifs du contrat, sur un compte ouvert au nom de l’assureur, dans le cadre fixé par la lettre circulaire 16/9 du Commissariat aux Assurances. Wealins ne publie pas de liste de ses banques dépositaires. Swissquote Bank Europe, banque luxembourgeoise, présente toutefois Wealins parmi les assureurs pour lesquels elle agit comme banque dépositaire (page consultée le 16 novembre 2026).
La banque peut varier selon les fonds internes, et les conditions générales prévoient qu’elle peut changer en cours de contrat. Demandez son nom avant de souscrire : hors Espace économique européen, le risque de défaillance du dépositaire reste à la charge du souscripteur.
La solvabilité de Wealins S.A.
La solvabilité de Wealins S.A., l’entité luxembourgeoise elle-même, atteignait 157 % au 31 décembre 2025. Autrement dit, ses fonds propres éligibles couvraient 1,57 fois le capital de solvabilité requis par la directive européenne Solvabilité II. Ce ratio figure dans les états publics 2025 de Wealins S.A., publiés par le groupe Foyer, et sur la page du CAA consacrée aux rapports de solvabilité.
Le triangle de sécurité en un paragraphe
Le triangle de sécurité désigne l’organisation entre l’assureur, la banque dépositaire et le CAA. En cas de défaillance de Wealins S.A., les souscripteurs ont une créance privilégiée de premier rang sur le patrimoine séparé : ils passent avant les autres créanciers. Selon le DIC, il n’existe pas de fonds de garantie au Luxembourg. Si une banque dépositaire fait défaut, les titres doivent être récupérés, mais les liquidités peuvent être perdues. Ce cadre ne protège pas des marchés ; notre article sur la loi Sapin 2 rappelle les restrictions de retrait possibles.
Comment se déroule une souscription ?
Une souscription chez Wealins passe par un courtier ou un conseiller. C’est sur ses conseils que le souscripteur répartit sa prime entre les supports, selon les conditions générales. Les étapes ci-dessous combinent les règles de Wealins Life France et le déroulement commun aux contrats luxembourgeois.
Analyse de la situation. Le montant, l’horizon, la devise et le choix ou non d’un fonds dédié déterminent l’éligibilité aux fonds internes.
Proposition d’assurance. Elle fixe les frais et les supports. Un FID y ajoute un profil et une stratégie d’investissement ; des actifs non cotés, une notice de risques à signer.
Justificatifs. L’identité, la résidence fiscale, le patrimoine et l’origine des fonds sont vérifiés au titre de la lutte contre le blanchiment.
Analyse par l’assureur. Les conditions générales ne fixent aucun délai. Dans les dossiers suivis par Rivaria Capital, l’analyse prend généralement un à deux mois.
Versement par virement bancaire, dans la devise du contrat ; les espèces sont refusées.
Renonciation. Le souscripteur dispose de 30 jours après réception des conditions particulières pour renoncer. La prime reste en fonds monétaire pendant ce délai.
Déclaration en France du contrat, chaque année, avec le formulaire 3916.
Pour un résident français, le contrat est régi par la loi française. La loi luxembourgeoise s’applique aux règles prudentielles (solidité et contrôle de l’assureur). La fiscalité du contrat est présentée dans notre article sur la fiscalité de l’assurance vie.
Notre avis sur Wealins : points forts et points de vigilance
Les points forts et les points de vigilance de Wealins présentés ci-dessous sont une appréciation du cabinet, fondée sur les documents contractuels cités, et non une note.
Points forts
Une architecture ouverte : fonds externes, FIC, FID et FAS dans un même contrat, actifs non cotés possibles.
Des documents publics et datés : conditions générales, DIC et états de solvabilité de l’entité.
Un contrat régi par la loi française pour le résident français.
Une mise en garantie du contrat (nantissement) possible par avenant tripartite, par exemple pour un crédit lombard.
Points de vigilance
Un montant minimum de 250 000 € et des rachats partiels encadrés (25 000 € minimum).
Aucun fonds en euros : tout le capital est exposé à un risque de perte.
Des plafonds de frais qui se cumulent dans un fonds dédié.
Des clauses de majoration et d’indexation des frais de gestion.
Un rachat exécuté dans un délai pouvant atteindre 60 jours, davantage pour des actifs peu liquides.
Wealins et les autres assureurs luxembourgeois
Wealins se distingue d’autres assureurs luxembourgeois par un contrat réservé aux versements d’au moins 250 000 € et entièrement investi en unités de compte. Certains assureurs acceptent des montants plus faibles ou proposent un fonds en euros. Comparez avec nos fiches sur Generali Luxembourg, AXA Wealth Europe, Cardif Lux Vie et Utmost Luxembourg.
Les critères à regarder sont le montant minimum, l’accès aux fonds dédiés, les devises, la solvabilité et le coût total. Notre article sur l’assurance vie luxembourgeoise compare vingt assureurs.
Comment accéder à son espace client Wealins ?
L’espace client Wealins s’appelle e-Wealins et se trouve à l’adresse https://www.e-wealins.com/. Selon les conditions générales, il donne accès aux documents du contrat et aux correspondances, pour le souscripteur comme pour son intermédiaire, après acceptation de ses conditions d’utilisation. Un document mis en ligne est réputé reçu à cette date ; un e-mail vous en avertit. En cas de difficulté, contactez votre intermédiaire ou Wealins, au +352 437 43 5200 selon le DIC.
Notre accompagnement est présenté sur la page assurance vie luxembourgeoise.
Conclusion
Wealins est un assureur vie luxembourgeois du groupe Foyer, dont le contrat Wealins Life France vise les résidents français qui investissent au moins 250 000 € en unités de compte. Son cadre est documenté et sa solvabilité est publiée. En revanche, le contrat n’offre ni fonds en euros ni garantie en capital, et ses frais se cumulent dans les fonds dédiés. La décision se prend sur une proposition chiffrée, comparée à d’autres contrats.
FAQ
Qui est Wealins ?

Wealins est une compagnie d’assurance vie luxembourgeoise, Wealins S.A., établie à Leudelange et membre du groupe Foyer. Contrôlée par le Commissariat aux Assurances, elle propose aux résidents français, par des intermédiaires, l’assurance vie Wealins Life France et le contrat de capitalisation Wealins Capi France.
Quel est le montant minimum pour un contrat Wealins ?
Le montant minimum pour un contrat Wealins Life France est de 250 000 € au versement initial, net de frais d’entrée, selon les conditions générales de février 2026. Un fonds interne dédié demande 125 000 € par fonds et un fonds d’assurance spécialisé 250 000 €, sous conditions d’éligibilité.
Wealins propose-t-il un fonds en euros ?
Non, Wealins ne propose pas de fonds en euros dans le contrat Wealins Life France. Ses conditions générales excluent tout support à taux garanti, toute participation aux bénéfices et toute garantie en capital. L’épargne est investie en unités de compte, avec un risque de perte en capital.
Quels sont les frais d’un contrat Wealins ?
Les frais d’un contrat Wealins Life France sont plafonnés à 2,5 % sur les versements et à 1,5 % par an de gestion administrative, selon les conditions générales de février 2026. Un fonds interne dédié ajoute jusqu’à 2 % de gestion financière et 2 % de garde par an. Les taux retenus figurent dans la proposition d’assurance.
L’épargne est-elle protégée en cas de défaillance de l’assureur ?
Oui, en cas de défaillance de l’assureur, les actifs des contrats Wealins sont séparés, déposés en banque dépositaire, et les souscripteurs ont une créance privilégiée de premier rang. Il n’existe toutefois pas de fonds de garantie au Luxembourg, et les liquidités restent exposées à la défaillance d’une banque dépositaire.
Comment souscrire un contrat Wealins depuis la France ?
Pour souscrire un contrat Wealins depuis la France, il faut passer par un courtier ou un conseiller. Le dossier réunit une proposition d’assurance et des justificatifs d’identité, de résidence et d’origine des fonds, puis un virement d’au moins 250 000 €. Le contrat se déclare ensuite chaque année avec le formulaire n° 3916-3916-bis.
Sources
Wealins S.A., Wealins Life France, Conditions générales valant note d’information, version 02.2026 (document de l’assureur)
Wealins S.A., Document d’informations clés du contrat Wealins Life France, 31 mars 2026
Wealins, page PRIIPs
Wealins, Nos solutions France
Wealins, Informations réglementaires et mentions légales
Groupe Foyer, rapport unique sur la solvabilité et la situation financière, exercice 2025 (organigramme page 8, primes page 15)
Swissquote Bank Europe, page « Assurance vie », consultée le 16 novembre 2026
Wealins S.A., états publics Solvabilité II (QRT) 2025, publiés par le groupe Foyer
Groupe Foyer, rapports financiers 2025
Commissariat aux Assurances, rapports sur la solvabilité des assureurs vie
Plateforme client e-Wealins
Commissariat aux Assurances, liste des assureurs vie luxembourgeois, consultée le 15 novembre 2026
Mention : cet article a une visée informative. Il ne constitue pas un conseil en investissement personnalisé. Les supports en unités de compte présentent un risque de perte en capital.