Vous avez construit votre patrimoine. Faites-en un moteur pour vos projets.
Faire fructifier votre capital, préparer votre retraite ou financer un projet : un conseiller dédié vous aide à organiser vos placements dans une stratégie d’ensemble.
Des frais étudiés et des conditions négociées auprès de partenaires sélectionnés.
Une expertise pour relier placements, fiscalité et retraite.
Un conseiller dédié pour vous accompagner dans la durée.
1mn - sans engagement - 4 questions
Google
4,9/5
Trustpilot
4,8/5
Ils parlent de nous
+600+600
+
Clients satisfaits
Le conseil, à vos côtés.
Un interlocuteur dédié. Une vision d’ensemble.
Vos placements. Vos projets. Une même stratégie.
Chaque placement doit avoir un rôle. Et servir vos priorités.
Épargne salariale, placements personnels, immobilier : nous regardons votre patrimoine dans son ensemble pour distinguer ce qui doit rester disponible et ce qui peut être investi pour la suite.
Votre patrimoine aujourd’hui
Le point de départ
Vos projets et leurs échéances
Le cap à donner
Une stratégie suivie dans le temps
Le lien dans la durée
01Votre situation
Qu’aimeriez-vous améliorer dans votre patrimoine ?
Des placements à réorganiser, un projet à financer ou une retraite à préparer : partons de votre priorité.
Où en êtes-vous ?
Choisissez la situation qui vous correspond.
Votre point de départ
Vos placements sont-ils encore adaptés à vos projets ?
Des contrats ouverts au fil des années peuvent manquer de cohérence. Nous examinons leur complémentarité, leurs frais et leurs risques pour identifier les ajustements utiles.
Comprendre ce que vous détenez et à quelles conditions.
Repérer les frais et les concentrations de risque.
Déterminer ce qu’il est pertinent de conserver ou de faire évoluer.
Votre départ à la retraite change l’équilibre de vos revenus. Nous vous aidons à anticiper vos besoins et à organiser votre patrimoine pour cette nouvelle étape.
Mettre en regard vos revenus estimés et vos besoins.
Examiner vos placements et votre épargne retraite.
Préparer les compléments de revenus et les retraits.
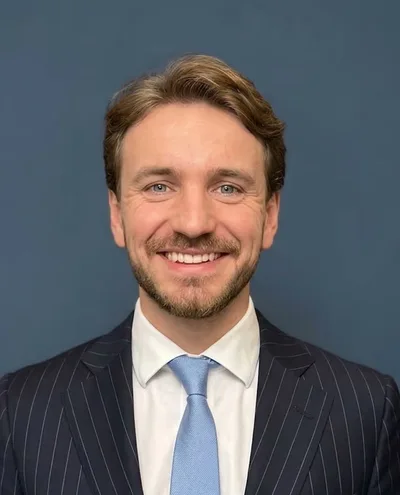
« Tanguy est un conseiller d'un grand professionnalisme : il est extrêmement patient, disponible et prend le temps d'expliquer chaque montage complexe. »
Des situations concrètes. Des décisions patrimoniales éclairées.
Mon patrimoine financier atteint 320 000 €, dont une grande partie en actions de mon employeur. Mon salaire en dépend déjà. Je voudrais mieux répartir mes risques.
Charlotte Fabre, 39 ans
Ne pas tout faire reposer sur son employeur.
Comment nous accompagnons Charlotte
Mesurer la concentrationRassembler les actions détenues et les autres placements pour comprendre l’exposition totale.
Examiner les possibilitésVérifier les conditions de disponibilité et les conséquences des changements envisagés.
Diversifier progressivementConstruire une répartition qui tienne compte de ses projets et de son lien à l’entreprise.
L’objectif pour Charlotte
Réduire la dépendance entre son emploi et son patrimoine financier.
J’ai déjà 550 000 € placés et je viens de recevoir une prime nette de 120 000 €. Je veux l’utiliser à bon escient, sans ouvrir un contrat de plus par habitude.
David Mendy, 47 ans
Donner une place à sa prime dans une stratégie existante.
Comment nous accompagnons David
Repartir de ses objectifsIdentifier les projets proches et la réserve qu’il souhaite conserver.
Examiner les placements actuelsComparer les frais, les risques et la disponibilité avant d’ajouter une nouvelle solution.
Affecter la nouvelle sommeRépartir la prime selon les besoins identifiés et les horizons de placement.
L’objectif pour David
Faire de cette prime une décision cohérente avec le reste de son patrimoine.
J’ai 700 000 € d’épargne et je prévois 80 000 € pour les études de mes enfants sur plusieurs années. Je veux réserver ce budget tout en continuant à préparer ma retraite.
Florence Vidal, 51 ans
Financer les études des enfants sans oublier la suite.
Comment nous accompagnons Florence
Préciser le calendrier des dépensesRépartir les besoins année par année et prévoir une marge pour les imprévus.
Réserver le budget des étudesAdapter la disponibilité des sommes aux dates auxquelles elles seront nécessaires.
Organiser le capital de long termeConstruire séparément la stratégie destinée à sa retraite et à ses autres projets.
L’objectif pour Florence
Financer les études à leur rythme tout en gardant un cap pour sa retraite.
J’ai 950 000 € de patrimoine financier. Je voudrais passer à quatre jours par semaine avant la retraite, mais je ne sais pas quelle baisse de revenus je peux absorber.
Stéphane Dumont, 57 ans
Passer à temps partiel avec un budget préparé.
Comment nous accompagnons Stéphane
Chiffrer la baisse de revenusComparer la rémunération envisagée aux dépenses du foyer et aux autres ressources.
Étudier le rôle du capitalMesurer les retraits éventuels et leurs conséquences sur les années suivantes.
Organiser la transitionGarder des réserves disponibles et ajuster les versements aux nouveaux revenus.
L’objectif pour Stéphane
Choisir son rythme de travail en comprenant ses effets sur le budget et le capital.
J’ai changé d’employeur. J’ai des dispositifs d’épargne dans mon ancienne entreprise, de nouveaux avantages et plusieurs contrats personnels. Je ne sais plus comment tout articuler.
Yuna Perrier, 44 ans
Revoir son épargne après un changement de poste.
Comment nous accompagnons Yuna
Rassembler les informationsRecenser les dispositifs des deux employeurs et les contrats personnels.
Comprendre les conditionsExaminer les supports, les frais et les possibilités de conserver ou déplacer les sommes.
Revoir les versements futursChoisir leur destination en fonction de ses projets et de sa nouvelle rémunération.
L’objectif pour Yuna
Retrouver une vision claire de son épargne après son changement d’employeur.
Je souhaite prendre un congé sabbatique avec ma famille. J’ai constitué une épargne, mais je veux distinguer le budget de cette année et le capital destiné aux projets plus lointains.
Maxime Tessier, 41 ans
Prendre une année de pause sans désorganiser son patrimoine.
Comment nous accompagnons Maxime
Établir le budget de la pausePrévoir les dépenses courantes, le voyage et une marge pour la reprise.
Préparer la disponibilitéIdentifier les sommes mobilisables et le calendrier des retraits éventuels.
Préserver la cohérence d’ensembleRevoir les versements et les placements de long terme pendant l’interruption de revenus.
L’objectif pour Maxime
Profiter de cette parenthèse avec un budget distinct et une reprise anticipée.
02Les personnes qui vous accompagnent
Qui est Rivaria Capital ?
L’équipe Rivaria Capital
Conseil patrimonial indépendant
Un conseiller dédié. L’expertise d’une équipe.
Votre conseiller relie vos placements, votre fiscalité et vos projets de vie. Il s’appuie sur les compétences du cabinet et, selon vos besoins, sur un réseau d’experts pour vous présenter des recommandations expliquées et adaptées à votre situation.
Notre organisation prévoit des points de suivi réguliers. Notre plateforme propriétaire centralise vos informations et vos documents, facilite la prise de rendez-vous et vous permet de retrouver les opportunités d’investissement présentées par le cabinet.
Faire le point sur vos placements, vos revenus, votre fiscalité et les projets qui comptent pour vous.
02
L’analyse
Définir vos priorités
Distinguer votre réserve disponible, vos projets à financer et le capital destiné au long terme.
03
La stratégie
Construire votre stratégie
Comparer les solutions, leurs frais, leurs risques et leur disponibilité, en tenant compte de vos placements existants.
04
Le suivi
Suivre et ajuster
Examiner régulièrement votre situation et adapter les recommandations à vos résultats, à vos projets et aux changements de votre vie.
04Votre prochaine étape
Votre patrimoine, vos priorités. Préparons notre premier échange.
Quelques questions pour comprendre votre situation et préparer un échange utile avec un conseiller.
Votre parcours · Vos projets et votre épargne
Commençons par ce qui compte pour vous.
Épargne, projets de vie et retraite : précisons votre priorité et les moyens dont vous disposez.
1Situation
2Patrimoine
3Objectif
4Priorité
Foire aux questions
Vos questions sur notre accompagnement.
Un premier échange pour parler de vos projets, sans engagement.
Nous faisons le point sur votre situation, vos placements et vos priorités. Cet échange permet de comprendre votre besoin, de répondre à vos premières questions et de préciser comment nous pouvons vous accompagner. Il est sans engagement.
Oui. Nous examinons sa place dans votre patrimoine, les supports détenus, leurs frais et leurs conditions de disponibilité. L’objectif est de coordonner votre épargne salariale avec vos autres placements et vos projets, en tenant compte des règles propres à votre dispositif.
Non. Nous analysons d’abord leur intérêt : conditions, frais, supports et ancienneté fiscale. Nous vous expliquons ce qui mérite d’être conservé ou ajusté. Tout changement est étudié avec ses conséquences avant votre décision.
Notre accompagnement s’adresse généralement aux personnes disposant d’au moins 250 000 € de patrimoine financier personnel, y compris les placements déjà détenus, hors immobilier. Le questionnaire vous demande une tranche, sans montant précis, pour vous orienter vers la suite adaptée.
Votre conseiller reste votre interlocuteur et organise des points réguliers pour suivre votre situation et faire évoluer votre stratégie. Notre plateforme propriétaire centralise vos informations et vos documents et facilite vos échanges et vos rendez-vous. Vous pouvez solliciter votre conseiller lorsqu’un projet ou votre situation change.



 Extrait d’avis GoogleLire l’avis complet de Jérôme sur Google (nouvel onglet)



 Exemples d’accompagnement

 0:46Votre argent dort
 0:37Épargne immobile.