Une holding familiale est une société qui détient des participations dans une ou plusieurs entreprises, avec un capital réparti entre membres d’une même famille. Elle peut faciliter la gestion des participations, le réinvestissement des bénéfices et la transmission aux enfants. Son intérêt dépend des objectifs familiaux, du patrimoine détenu et des coûts de fonctionnement.
En résumé
Une holding familiale n’est pas un statut juridique spécifique, mais une société dont le capital est détenu par des membres d’une même famille.
Elle permet de regrouper des participations et d’organiser les relations entre associés familiaux.
Le régime mère-fille limite, sous conditions, l’imposition à l’IS des dividendes reçus par la holding.
La transmission des titres peut être organisée progressivement, notamment par donation ou démembrement de propriété.
Le pacte Dutreil prévoit, sous conditions, une exonération de 75 % de la valeur éligible transmise. Toutes les holdings familiales n’y ont pas accès.
Les frais de fonctionnement, les besoins de revenus des parents et les projets des enfants doivent être examinés avant de créer la structure.
Avant de créer une holding, un bilan patrimonial permet d’évaluer les revenus dont la famille aura besoin, le capital disponible pour investir et les conséquences d’une future transmission.
Qu’est-ce qu’une holding familiale ?
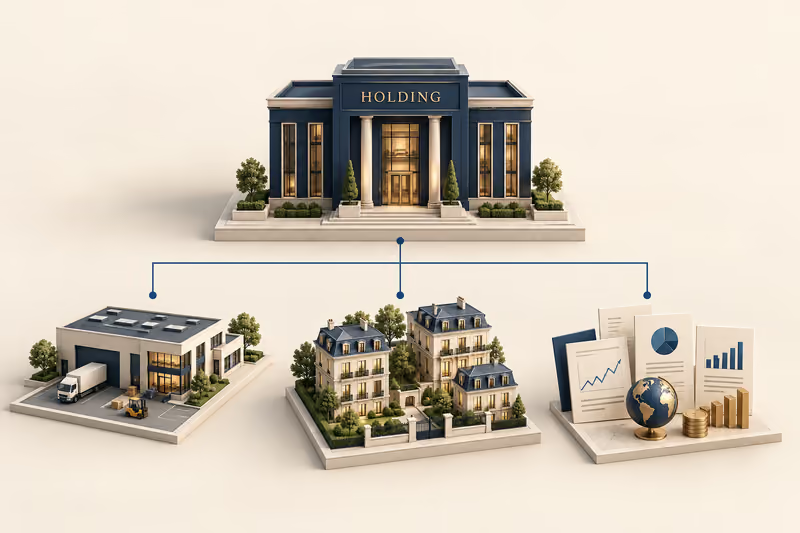
Une holding familiale est une société mère qui détient des participations dans une ou plusieurs entreprises. Lorsque la holding possède plus de la moitié du capital d’une société, celle-ci est considérée comme sa filiale (article L. 233-1 du Code de commerce). Les associés de la holding sont membres d’une même famille : parents, enfants, conjoint ou autres proches.
Par exemple, des parents qui possèdent une PME peuvent apporter leurs actions à une holding. Ils deviennent associés de la holding, laquelle détient désormais leur participation dans l’entreprise.
Une seule participation peut suffire. La création d’une holding n’exige pas de posséder plusieurs sociétés.
Selon son rôle auprès des filiales, la holding peut être :
La holding passive, dont l’activité consiste principalement à détenir et gérer des participations.
La holding animatrice, qui participe activement à la conduite de la politique de son groupe et au contrôle de ses filiales.
Pour être considérée comme animatrice, la holding doit effectivement exercer ce rôle auprès de ses filiales et pouvoir le démontrer.
Le caractère familial ne détermine ni la forme juridique ni le régime fiscal. La holding peut notamment prendre la forme d’une SAS, d’une SARL ou, pour certaines activités, d’une société civile.

Quels sont les avantages d’une holding familiale ?
Une holding familiale présente deux grands intérêts : regrouper des participations pour financer de nouveaux projets et organiser les droits des membres de la famille en vue d’une transmission.
Regrouper les participations et réinvestir les bénéfices
Plutôt que de détenir séparément les titres de plusieurs entreprises, les membres de la famille peuvent les regrouper dans une holding.
Les dividendes versés par les filiales peuvent ensuite être utilisés pour financer une acquisition, développer une nouvelle activité ou rembourser un emprunt contracté par la holding.
Les sommes conservées dans la holding appartiennent néanmoins à la société. Elles ne sont pas directement disponibles pour financer les dépenses personnelles des associés.
Organiser les pouvoirs entre les membres de la famille
Les statuts de la holding permettent de fixer les règles entre associés : nomination des dirigeants, décisions soumises au vote et conditions de cession des titres.
Un parent peut, par exemple, faire entrer progressivement ses enfants au capital sans leur confier immédiatement la direction de l’entreprise.
Les statuts doivent aussi prévoir les situations de désaccord, notamment lorsqu’un enfant souhaite poursuivre l’activité et qu’un autre préfère vendre sa participation.
Quelle fiscalité s’applique à une holding familiale ?
Une holding familiale ne bénéficie pas automatiquement d’une fiscalité avantageuse. Son régime dépend notamment de sa forme juridique, de son assujettissement à l’impôt sur les sociétés (IS) et des participations détenues.
Le régime mère-fille pour les dividendes
Le régime mère-fille limite la double imposition des dividendes reçus par une holding soumise à l’IS.
Pour bénéficier de ce régime, la holding doit notamment être soumise à l’impôt sur les sociétés et détenir, en principe, au moins 5 % du capital de sa filiale, à la date de mise en paiement des dividendes. Les titres doivent être nominatifs ou inscrits auprès d’un intermédiaire habilité, et conservés pendant au moins deux ans.
Le régime peut s’appliquer dès la première année de détention, si la holding choisit d’en bénéficier et respecte les conditions requises. En cas de cession rompant l’engagement de conservation de deux ans, la holding doit reverser l’impôt indûment économisé, majoré des intérêts de retard, dans les trois mois suivant la cession. Certaines opérations de restructuration bénéficient de règles particulières, conformément à l’article 145 du CGI.
Les dividendes éligibles sont alors exonérés d’IS chez la holding, à l’exception d’une quote-part de frais et charges généralement fixée à 5 %. Cette quote-part est ramenée à 1 % dans certaines situations, notamment au sein de groupes fiscaux intégrés remplissant les conditions de l’article 216 du CGI.
Exemple : une filiale verse 100 000 € de dividendes à sa holding. Le calcul suppose que les conditions du régime mère-fille sont remplies et que la quote-part de frais et charges est imposée au taux normal d’IS de 25 %, hors application éventuelle du taux réduit.
Calcul | Montant |
|---|---|
Dividendes reçus | 100 000 € |
Quote-part imposable de 5 % | 5 000 € |
IS à 25 % sur cette quote-part | 1 250 € |
Montant restant après cet IS | 98 750 € |
Ce calcul ne tient pas compte des autres résultats ou charges de la holding.
Les 98 750 € peuvent être réinvestis dans la société. Si les associés souhaitent ensuite percevoir personnellement ces fonds, une fiscalité supplémentaire peut s’appliquer. Les modalités de taxation des dividendes sont notamment détaillées dans notre article sur la flat tax ou le barème progressif.
L’intégration fiscale
L’intégration fiscale permet, sous conditions, de regrouper les résultats fiscaux de plusieurs sociétés pour calculer un résultat imposable d’ensemble.
La holding doit notamment détenir au moins 95 % du capital des filiales intégrées, de manière continue pendant l’exercice, et respecter les autres conditions de l’article 223 A du CGI.
Ce régime peut présenter un intérêt lorsqu’un groupe comprend plusieurs sociétés bénéficiaires et déficitaires. Il n’est pas nécessaire pour créer une holding familiale.
Certains actifs non professionnels peuvent être taxés
Pour les exercices clos à compter du 31 décembre 2026, certaines holdings françaises à l’IS peuvent être soumises à une taxe annuelle de 20 % sur certains actifs non professionnels.
Trois conditions doivent être réunies : au moins 5 millions d’euros d’actifs en valeur de marché ; une personne physique détenant au moins 50 % des droits de vote ou financiers, ou exerçant le pouvoir de décision ; et plus de 50 % de revenus passifs dans les produits d’exploitation et financiers, hors reprises de provisions et amortissements. Les droits de certains membres de la famille sont regroupés pour apprécier le contrôle.
La taxe vise notamment certains logements à usage personnel, véhicules et biens de valeur, pour leur part non professionnelle. Elle ne porte pas sur tous les placements de la holding. Son périmètre est défini à l’article 235 ter C du CGI.
Comment transmettre une entreprise avec une holding familiale ?
La holding familiale facilite une transmission progressive en permettant aux parents de donner des parts de la société mère, plutôt que de transmettre séparément les titres de plusieurs entreprises.
Ils peuvent effectuer une donation en pleine propriété ou choisir de ne transmettre que la nue-propriété des titres.
Dans le second cas, les parents conservent l’usufruit et, en principe, le droit de percevoir les dividendes distribués. Les enfants deviennent nus-propriétaires des parts. Pour les décisions collectives, le droit de vote revient en principe aux enfants, sauf pour l’affectation des bénéfices, où il appartient aux parents usufruitiers. Des aménagements restent possibles dans les limites de l’article 1844 du Code civil.

Le pacte Dutreil peut-il s’appliquer à une holding familiale ?
Le pacte Dutreil prévoit, sous conditions, une exonération de 75 % de la valeur éligible des titres transmis pour le calcul des droits de donation ou de succession.
Pour en bénéficier, il faut notamment respecter des engagements de conservation des titres et une condition de direction de l’entreprise. Pour les transmissions réalisées depuis le 21 février 2026, chaque héritier ou donataire doit, en principe, conserver les titres pendant six ans après l’expiration de l’engagement collectif de conservation, contre quatre ans auparavant.
La réforme de 2026 exclut également de l’exonération la valeur de certains biens, notamment les logements, véhicules de tourisme et bijoux, lorsqu’ils ne sont pas exclusivement affectés à l’activité de l’entreprise dans les conditions prévues par la loi.
Toutes les holdings familiales ne sont pas éligibles au Dutreil. Une holding animatrice peut bénéficier du dispositif si l’animation du groupe constitue son activité principale et si les autres conditions légales sont remplies. Une holding passive n’est pas directement éligible au titre de la gestion de son propre patrimoine. Une exonération partielle peut toutefois s’appliquer à la fraction de sa valeur correspondant à une participation dans une société éligible, avec au maximum deux niveaux de sociétés interposées et sous réserve des conditions de conservation.
Enfin, en cas de donation de nue-propriété avec conservation de l’usufruit, le Dutreil impose de limiter statutairement les droits de vote des parents usufruitiers aux décisions concernant l’affectation des bénéfices, conformément à l’article 787 B du CGI.
Quels sont les coûts et les inconvénients d’une holding familiale ?
Les principaux postes comprennent la rédaction des statuts, l’immatriculation, la comptabilité, les déclarations fiscales et les éventuels honoraires de conseil.
Les opérations d’apport ou de donation peuvent nécessiter une valorisation des titres et l’intervention de professionnels spécialisés.
Un associé qui souhaite récupérer son capital peut rencontrer des difficultés si les titres sont peu liquides ou soumis à des restrictions de cession.
Enfin, une holding qui emprunte pour acquérir une entreprise doit pouvoir rembourser sa dette, même si les dividendes attendus diminuent.
Le coût réel du montage doit donc être apprécié sur plusieurs années, et pas uniquement au moment de sa constitution.
Dans quels cas créer une holding familiale est-il intéressant ?
Une holding familiale présente surtout un intérêt lorsqu’elle répond à un projet concret : réinvestir les bénéfices, regrouper des participations ou préparer une transmission. Dans d’autres situations, les frais et les contraintes de gestion peuvent rendre la détention directe ou une autre structure plus pertinente.
Situation familiale | Solution à examiner |
|---|---|
Dirigeant souhaitant réinvestir régulièrement les dividendes de sa PME | Holding familiale |
Famille détenant plusieurs entreprises | Holding commune pour regrouper les titres |
Parents souhaitant transmettre progressivement une entreprise | Holding et donation de titres |
Dirigeant ayant besoin de percevoir la majorité des bénéfices | Comparaison avec la détention directe |
Famille détenant principalement un bien immobilier | SCI familiale ou détention directe |
Pour un patrimoine essentiellement immobilier, une société civile immobilière (SCI) peut être plus adaptée à la gestion et à la transmission du bien.
Pour un patrimoine professionnel, la décision doit intégrer la valeur de l’entreprise, les emprunts, les besoins de revenus des parents et les projets des enfants.
Comment créer une holding familiale ?
La création d’une holding familiale commence par le choix de sa forme juridique (SAS, SARL ou société civile, selon le projet) et la définition des règles entre associés.
Il faut ensuite déterminer les participations qu’elle détiendra et la manière de les acquérir : apport de titres existants, achat de participations ou financement par des apports en numéraire.
L’apport de titres mérite une attention particulière. Cette opération peut générer une plus-value imposable pour l’associé. Lorsque celui-ci contrôle la holding bénéficiaire, soumise à l’impôt sur les sociétés, l’article 150-0 B ter du CGI prévoit, sous conditions, un report d’imposition. L’impôt sur la plus-value est alors différé, et non supprimé.
Si la holding revend les titres moins de trois ans après leur apport, le maintien du report suppose notamment de réinvestir au moins 70 % du produit de cession dans des activités ou investissements éligibles, dans les trois ans suivant la vente. Les actifs ou titres concernés doivent en principe être conservés pendant au moins cinq ans à compter de leur inscription à l’actif de la holding. Pour les parts de fonds éligibles, l’administration admet de compter ce délai à partir de leur souscription. Ces nouvelles règles s’appliquent aux cessions réalisées depuis le 21 février 2026.
Une fois les choix juridiques et fiscaux arrêtés, la création passe par la rédaction des statuts, les formalités relatives au capital, la publication d’une annonce légale et la demande d’immatriculation sur le guichet unique des entreprises.
L’expert-comptable et l’avocat accompagnent ces démarches, avec l’intervention du notaire lorsqu’une donation est prévue.
Conclusion
Une holding familiale peut faciliter la transmission d’une entreprise, à condition d’avoir défini les pouvoirs, les revenus et les droits de chaque membre de la famille. Avant de la créer, il faut aussi vérifier que les avantages attendus justifient les frais et les contraintes de gestion.
Rivaria Capital vous aide à comparer la détention directe et la création d’une holding, en tenant compte de votre patrimoine et de vos objectifs de transmission.
FAQ
Peut-on créer une holding familiale avec son conjoint uniquement ?
Oui. Deux conjoints peuvent constituer une holding familiale sans associer immédiatement leurs enfants. La structure peut ensuite évoluer, notamment par une donation de titres ou une augmentation de capital. Les règles applicables dépendent de la forme juridique retenue.
Un enfant peut-il vendre ses parts de holding familiale ?
Oui, sous réserve des restrictions légales et statutaires. Une clause d’agrément peut notamment imposer l’accord des associés avant une cession. Les modalités de valorisation des titres et les possibilités de sortie doivent être anticipées pour éviter les blocages familiaux.
Peut-on transformer une société existante en holding familiale ?
Une société existante peut parfois être réorganisée pour détenir des participations. Cette évolution peut nécessiter une modification de son objet social, des opérations sur son capital ou des transferts de titres. Les conséquences juridiques et fiscales doivent être analysées avant toute restructuration.
Que devient la holding familiale après la cession d’une participation ?
Lorsque la holding vend les titres d’une société qu’elle détient, elle peut conserver le produit de cession, le réinvestir ou envisager sa distribution aux associés. La fiscalité dépend notamment de la nature des titres, de leur durée de détention et des régimes applicables. La vente de la filiale n’entraîne pas automatiquement la dissolution de la holding.
Sources
Code de commerce, article L. 233-1.
Code civil, article 1844.
Code général des impôts, articles 145, 216 et 223 A.
Code général des impôts, articles 787 B et 150-0 B ter.
Service-Public.fr, formalités de création et d’immatriculation d’une société.