L’apport-cession permet à un dirigeant d’apporter les titres de son entreprise à une société holding qu’il contrôle avant leur cession. La plus-value est alors placée en report d’imposition : elle n’est pas effacée. Si la holding cède les titres apportés dans les trois ans, elle doit, pour maintenir ce report, réinvestir au moins 70 % du produit de cession dans les trois ans, et conserver les biens ou titres acquis pendant au moins cinq ans à compter de leur inscription à son actif. Pour les fonds éligibles, des modalités particulières s’appliquent. Ces règles s’appliquent aux cessions réalisées depuis le 21 février 2026.
En résumé
L’apport-cession relève de l’article 150-0 B ter du CGI lorsque l’apporteur contrôle la société holding bénéficiaire de l’apport.
Le report d’imposition diffère du sursis d’imposition et d’une cession directe : il repose sur une plus-value constatée, déclarée et susceptible d’être imposée plus tard.
Une vente des titres apportés dans les trois ans impose un remploi pour maintenir le report. Certains rachats, remboursements ou annulations de ces titres peuvent également remettre ce report en cause.
Depuis le 21 février 2026, l’obligation de réinvestissement porte sur au moins 70 % du produit de cession, dans un délai de trois ans, avec une conservation des biens ou titres acquis pendant au moins cinq ans à compter de leur inscription à l’actif de la holding. Pour les fonds éligibles, des modalités particulières s’appliquent.
La conformité fiscale ne garantit pas que le réinvestissement corresponde aux besoins de revenus, de liquidité, de retraite ou de transmission du dirigeant et de sa famille.
Vendre son entreprise transforme souvent un patrimoine professionnel concentré en une somme importante détenue dans une société holding. L’enjeu ne se limite alors plus au prix de vente : il concerne le calendrier de l’opération, l’impôt, le remploi des capitaux et la manière dont ce nouveau patrimoine financera les projets du dirigeant.
L’apport-cession peut être pertinent lorsque le dirigeant souhaite continuer à investir par l’intermédiaire d’une holding plutôt que percevoir immédiatement le produit de la vente à titre personnel. Il ne doit pas être envisagé comme une solution automatique ou comme une exonération d’impôt.
La question centrale est simple : le dirigeant a-t-il un véritable projet de réinvestissement compatible avec les contraintes du dispositif et avec ses besoins patrimoniaux ? Pour aller plus loin sur ce sujet, lisez notre dossier : je prépare ma cession d’entreprise.
Qu’est-ce que l’apport-cession ?
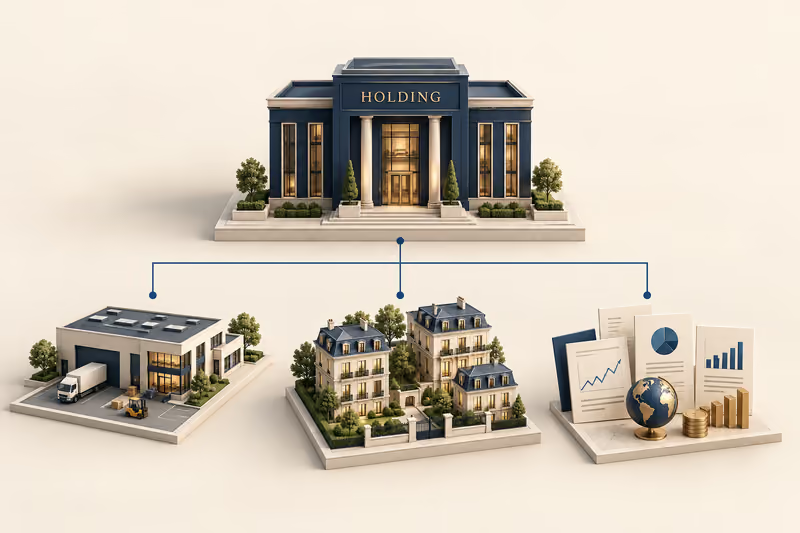
L’apport-cession se déroule en deux temps :
le dirigeant apporte les titres de la société opérationnelle à une société holding soumise à l’impôt sur les sociétés, qu’il contrôle ;
la société holding cède ensuite les titres de la société apportée.
L’apport des titres fait naître une plus-value. Lorsqu’il est réalisé au profit d’une holding contrôlée par l’apporteur, l’article 150-0 B ter du CGI place cette plus-value en report d’imposition, sous réserve du respect des conditions du dispositif.
Le report d’imposition signifie que l’impôt n’est pas immédiatement acquitté par le dirigeant. La plus-value est néanmoins constatée à la date de l’apport, puis déclarée chaque année tant que le report est maintenu. Il ne s’agit donc ni d’une exonération, ni d’un capital personnel immédiatement disponible sans fiscalité.
Dans le cas général, le contrôle existe notamment lorsque l’apporteur détient la majorité des droits de vote ou des droits dans les bénéfices de la holding, ou lorsqu’il exerce en fait le pouvoir de décision. Une présomption de contrôle existe aussi à partir d’un tiers des droits, lorsqu’aucun autre associé ne détient une fraction supérieure. Les règles précises doivent être examinées avec attention en présence d’un pacte d’associés, d’une détention familiale ou de participations indirectes.
Les conditions sont détaillées dans le BOFiP relatif au report d’imposition.
Apport-cession, sursis d’imposition ou cession directe : ne pas confondre
Ces mécanismes répondent à des situations différentes. Le choix ne dépend pas seulement du montant de la plus-value, mais aussi du contrôle de la holding, du calendrier de cession et du projet de réemploi.
Situation | Traitement de la plus-value | Question à trancher |
|---|---|---|
Cession directe des titres par le dirigeant | La plus-value de cession est imposée au titre de l’année de la vente, selon les règles applicables. | Le dirigeant souhaite-t-il percevoir personnellement le produit net de cession ? |
Apport à une holding contrôlée par l’apporteur | La plus-value réalisée lors de l’apport est placée en report d’imposition. | Existe-t-il un projet crédible de réinvestissement par la holding ? |
Apport ou échange sans contrôle de la société bénéficiaire | L’opération peut relever du sursis d’imposition de l’article 150-0 B du CGI, sous conditions. | L’échange est-il intercalaire ou le dirigeant conserve-t-il le contrôle de la structure ? |
Le sursis d’imposition et le report d’imposition produisent tous deux un décalage de l’impôt, mais leur logique est différente.
Dans le sursis, l’échange de titres est traité comme une opération intercalaire.
Dans le report, la plus-value est déterminée lors de l’apport, puis demeure attachée aux titres reçus de la holding jusqu’à la survenance d’un événement qui y met fin.
Les conditions du report d’imposition
Pour entrer dans le champ de l’article 150-0 B ter du CGI, l’opération doit notamment réunir les éléments suivants :
l’apport porte sur des titres de la société détenus dans le patrimoine privé du dirigeant ;
la société bénéficiaire de l’apport est soumise à l’impôt sur les sociétés ou à un impôt équivalent ;
L’apport doit être réalisé en France, dans un État de l’Union européenne ou dans un État ou territoire ayant conclu avec la France une convention fiscale comportant une clause d’assistance administrative contre la fraude et l’évasion fiscales.
le dirigeant contrôle la société holding à l’issue de l’apport ;
les titres reçus rémunèrent réellement l’apport ;
Si l’apport prévoit une somme versée au dirigeant en complément des titres reçus, appelée soulte, elle ne doit pas dépasser 10 % de la valeur nominale de ces titres. La plus-value est alors immédiatement imposable à hauteur de la soulte, dans la limite de son propre montant.
En 2026, la règle à anticiper est la suivante : si la société holding cède les titres apportés dans les trois ans suivant l’apport, le report d’imposition est maintenu à condition qu’elle s’engage à réinvestir au moins 70 % du produit de cession dans un délai de trois ans à compter de cette cession, dans des actifs ou véhicules éligibles. Les actifs acquis en remploi doivent ensuite être conservés pendant au moins cinq ans à compter de leur inscription à l’actif de la holding, sous réserve des modalités particulières applicables à certains fonds.
La conservation des titres apportés par la holding permet de maintenir le report, à condition qu’aucun autre événement n’y mette fin, comme la vente des titres de la holding par le dirigeant.
Si elle les vend après l’expiration du délai de trois ans suivant l’apport, cette vente ne met pas fin, à elle seule, au report. La holding n’a alors pas d’obligation légale de réinvestir le produit de cession.
En revanche, l’argent reste dans la holding : il n’appartient pas directement au dirigeant. S’il souhaite en disposer à titre personnel, par exemple sous forme de dividendes, cette sortie relève d’une fiscalité distincte.
Le report concerne la plus-value réalisée personnellement par le dirigeant lors de l’apport. La holding peut, de son côté, réaliser une plus-value lorsqu’elle revend les titres à un prix supérieur à leur valeur d’apport. Cette plus-value relève de sa propre fiscalité à l’impôt sur les sociétés, selon les règles applicables.
Le calendrier à comprendre avant toute cession
La date de l’apport est importante, mais il faut aussi regarder la date à laquelle la holding vend les titres apportés.
Tant que la holding conserve les titres apportés
Le report d’imposition est maintenu tant que la holding conserve les titres apportés, sous réserve des autres événements susceptibles d’y mettre fin.
Si la holding vend les titres après l’expiration du délai de trois ans suivant l’apport
La vente ne met pas, à elle seule, fin au report d’imposition. La holding n’a pas d’obligation légale de réinvestir le produit de cession au titre de ce mécanisme.
L’argent reste toutefois dans la holding. S’il est ensuite versé au dirigeant, par exemple sous forme de dividendes, cette sortie obéit à sa propre fiscalité.
Si la holding vend les titres dans les trois ans suivant l’apport
Le report d’imposition prend en principe fin. Il peut être maintenu si la holding réinvestit au moins 70 % du produit de cession dans des actifs éligibles, dans les trois ans suivant la vente.
Les biens ou titres acquis doivent être conservés au moins cinq ans à compter de leur inscription à l’actif de la holding. Pour les fonds éligibles, des modalités particulières s’appliquent. Ces règles s’appliquent aux cessions réalisées à compter du 21 février 2026.
Le dirigeant doit donc vérifier que ce calendrier reste compatible avec ses besoins de liquidité, ses projets familiaux et son niveau de risque.
Quelle règle de remploi selon la date de cession par la holding ?
Ce tableau concerne les cessions réalisées par la holding dans les trois ans suivant l’apport.
La règle applicable dépend de la date de cession des titres apportés par la holding : un apport ou une holding constitués en 2025 peuvent donc relever des règles issues de la loi de finances pour 2026 si la cession intervient à compter du 21 février 2026.
Date de cession des titres apportés par la holding | Quotité minimale à réinvestir | Délai de remploi | Délai de conservation |
|---|---|---|---|
Du 1er janvier 2019 au 20 février 2026 inclus | 60 % du produit de cession | Délai de deux ans à compter de la date de cession | Au moins 12 mois pour le remploi direct ; règles spécifiques pour certains fonds |
Depuis le 21 février 2026 | 70 % du produit de cession | Trois ans à compter de la date de cession | Au moins cinq ans à compter de l’inscription des biens ou titres à l’actif ; modalités particulières pour les fonds |
Pour les opérations actuelles, le repère est clair : si les titres de la société apportée sont cédés par la holding dans les trois ans, l’obligation de réinvestissement porte sur au moins 70 % du produit de cession. La holding dispose de trois ans après la cession pour réaliser le remploi. Les biens ou titres acquis doivent être conservés au moins cinq ans à compter de leur inscription à son actif. Pour les fonds éligibles, des modalités particulières s’appliquent.
Les 70 % se calculent sur le prix de cession, diminué, le cas échéant, des frais et charges directement liés à cette vente et effectivement supportés par la holding. Ils ne se calculent pas sur la seule plus-value. Si l’acquéreur verse un complément de prix plus tard, par exemple si l’entreprise atteint un objectif prévu dans le contrat, la holding dispose de trois ans à compter de ce versement pour effectuer le réinvestissement complémentaire nécessaire.
Exemple : une cession de 5 millions d’euros en 2026
Une dirigeante apporte à sa holding les titres de son entreprise, valorisés à 5 millions d’euros. Huit mois plus tard, la holding les revend au même prix. Pour simplifier, l’exemple ne tient compte ni de frais de cession ni d’un complément de prix.
La cession intervient après le 21 février 2026 et avant l’expiration du délai de trois ans. Pour maintenir le report d’imposition, la holding devra réinvestir au moins :
3,5 millions d’euros, soit 70 % du produit de cession ;
dans les trois ans suivant la cession ;
dans des actifs éligibles ;
avec une conservation minimale de cinq ans à compter de l’inscription des biens ou titres à l’actif, sous réserve des modalités particulières applicables aux fonds éligibles.
Les 1,5 million d’euros non soumis à l’obligation de remploi restent dans la holding. Ils ne deviennent pas, pour autant, des liquidités personnelles sans fiscalité.
Cet exemple est pédagogique. Il ne constitue ni une simulation fiscale personnalisée ni une recommandation d’investissement.

Quels remplois peuvent être éligibles ?
Le dispositif ne permet pas de placer librement les liquidités de la holding dans n’importe quel actif. Il vise le financement de l’économie productive et encadre les formes de réinvestissement.
Modalité de remploi | Principe | Point de vigilance |
|---|---|---|
Financement d’une activité exploitée par la holding | Acquisition de moyens permanents affectés à une activité éligible. | L’activité de simple gestion de patrimoine ne suffit pas. |
Prise de contrôle d’une société opérationnelle | Acquisition de titres conférant le contrôle d’une société éligible. | L’acquisition doit permettre à la holding de prendre le contrôle d’une société qu’elle ne contrôlait pas déjà. |
Souscription au capital | Souscription en numéraire au capital initial ou à une augmentation de capital d’une société éligible. | Les conditions liées à l’activité, au régime fiscal et à la localisation doivent être respectées. |
Fonds de capital-investissement éligibles | Souscription de parts ou actions de certains véhicules prévus par le texte. | Tous les fonds ne sont pas éligibles ; le véhicule doit respecter des quotas et conditions propres. |
Les conditions sont restrictives. La formule historique « activité commerciale, industrielle, artisanale, libérale, agricole ou financière » ne suffit plus à décrire les opérations actuelles.
Depuis la réforme de 2026, le texte renvoie aux activités éligibles au dispositif IR-PME et exclut notamment les activités financières, de gestion de son propre patrimoine mobilier, de construction d’immeubles en vue de leur vente ou de leur location, ainsi que les activités immobilières.
En pratique, la gestion d’un portefeuille de titres ou la détention d’un bien immobilier patrimonial par la holding ne répondent pas, par elles-mêmes, aux conditions de réinvestissement.
Le texte vise notamment certains fonds communs de placement à risques (FCPR), fonds professionnels de capital investissement (FPCI), sociétés de libre partenariat et sociétés de capital-risque, sous conditions. La dénomination du fonds ne suffit pas à garantir son éligibilité. Il faut vérifier ses engagements et ses quotas d’investissement.
Pour cette forme de remploi, la holding doit signer un engagement de souscription dans les trois ans suivant la cession. Les sommes engagées doivent ensuite être appelées et effectivement versées dans les cinq ans suivant cet engagement. Ce calendrier est distinct de la durée de conservation des parts.
Respecter le dispositif ne suffit pas à faire un bon réinvestissement
Le report d’imposition impose un calendrier. Il ne dit pas quelle allocation convient au dirigeant, ni quelle part du capital doit rester disponible pour le foyer.
Avant de retenir un remploi, il faut examiner :
le besoin de revenus du dirigeant après la cession ;
la liquidité nécessaire à court et moyen terme ;
la diversification du patrimoine, souvent très concentré avant la vente sur une seule entreprise ;
la durée réelle pendant laquelle le capital peut être immobilisé ;
les frais de gestion, frais de souscription et frais indirects ;
le risque de perte en capital ;
les projets familiaux : donation, études des enfants, protection du conjoint, résidence principale ou résidence secondaire ;
la capacité à supporter une moins-value ou une indisponibilité prolongée.
Un réinvestissement éligible peut être non liquide, exposé aux marchés ou dépendant du rythme de déploiement d’un fonds. Il faut donc distinguer deux questions : l’actif respecte-t-il les conditions de réinvestissement ? Et cet actif répond-il réellement aux objectifs du dirigeant ?
Pour réfléchir à la place des liquidités détenues dans une structure, consultez notre page dédiée à la trésorerie d’entreprise.
L’apport-cession dans le projet de vie du dirigeant
La cession d’entreprise ne met pas fin aux questions patrimoniales. Elle les transforme.
Avant l’opération, la valeur de l’entreprise constitue souvent l’essentiel du patrimoine du dirigeant. Après la vente, il faut organiser un patrimoine financier, des revenus futurs et, parfois, une transmission familiale.
Cette réflexion commence avant la signature. La valorisation de l’entreprise permet de situer l’enjeu économique de l’opération.
L’apport-cession peut également avoir des conséquences sur :
la stratégie de revenus à la retraite ;
la protection du conjoint si une part importante du patrimoine reste détenue par la holding ;
la donation ou la transmission des titres de la holding ;
l’arbitrage entre détention professionnelle et détention personnelle ;
la fiscalité future en cas de distribution ou de cession des titres reçus.
Donner les titres de la holding demande une analyse spécifique. Selon les règles actuellement en vigueur, le report peut être transféré à la personne qui reçoit les titres lorsqu’elle contrôle la holding après la donation, au sens fiscal.
Pour les opérations relevant des règles de 2026, la vente des titres reçus dans les six ans suivant la donation peut rendre la plus-value imposable à son nom. Ce délai est porté à onze ans lorsque le remploi relève de certains fonds. Les autres conditions du dispositif restent à respecter.
Pour approfondir les conséquences familiales d’une cession, consultez notre article sur l’organisation de la transmission du patrimoine. La préparation des revenus futurs peut aussi renvoyer à notre analyse des placements pour la retraite.
Dans quels cas le report d’imposition prend-il fin ?
Le report d’imposition prend fin notamment lorsque :
le dirigeant vend les titres reçus en rémunération de l’apport, ou ces titres sont rachetés par la holding, remboursés ou annulés ;
la holding cède les titres apportés dans les trois ans sans respecter l’obligation de réinvestissement ;
les conditions de réinvestissement ou le délai de conservation ne sont pas respectés ;
le contribuable transfère son domicile fiscal hors de France : les règles de l’exit tax s’appliquent, avec un éventuel sursis de paiement ;
certains événements affectent les titres dans une chaîne d’apports ou d’échanges.
Si les conditions de remploi ou de conservation ne sont pas respectées, la plus-value en report peut devenir imposable, avec des intérêts de retard décomptés depuis la date de l’apport. Le coût peut donc dépasser le seul impôt initialement différé.
Conclusion
L’apport-cession est un mécanisme de report d’imposition, pas une formule universelle de cession. Il peut répondre au projet d’un dirigeant qui souhaite continuer à investir par l’intermédiaire d’une société holding, à condition d’anticiper le calendrier de l’apport, de la vente et du remploi.
Depuis le 21 février 2026, la contrainte est plus forte : 70 % du produit de cession doivent être réinvestis dans les trois ans lorsque la vente intervient dans les trois ans de l’apport, les biens ou titres acquis devant être conservés au moins cinq ans à compter de leur inscription à l’actif de la holding. Pour les fonds éligibles, des modalités particulières s’appliquent. Ce calendrier fiscal doit être mis en regard de la liquidité nécessaire au dirigeant, de ses projets familiaux et de son niveau de risque acceptable.
Prenez rendez-vous avec un expert Rivaria Capital pour mettre en perspective votre projet de cession, vos contraintes de remploi et l’organisation de votre patrimoine après la vente.
FAQ
Faut-il créer une holding spécialement pour réaliser un apport-cession ?
Non, pas nécessairement. Une holding déjà existante peut, en principe, recevoir les titres apportés. Il faut toutefois vérifier qu’elle remplit bien les conditions du dispositif, notamment son régime fiscal, sa gouvernance et le contrôle exercé par le dirigeant après l’apport.
Dois-je apporter la totalité des titres de mon entreprise ?
Non. Un apport peut porter sur une partie seulement des titres. En pratique, ce choix doit être étudié avec la répartition du capital, le rôle que le dirigeant souhaite conserver et les conditions négociées avec l’acquéreur.
Puis-je encore envisager un apport-cession si des discussions de vente sont déjà engagées ?
Cela peut rester envisageable, mais le calendrier doit être examiné avant tout engagement ferme avec l’acquéreur. Plus la cession est avancée, moins la structuration laisse de marge de manœuvre. L’opération doit être analysée avec les conseils juridiques et fiscaux du dirigeant avant la signature de documents engageants.
Quels documents faut-il conserver après l’apport et la cession ?
Il est utile de conserver les actes d’apport, l’évaluation des titres, les éléments établissant le contrôle de la holding, les déclarations fiscales, l’acte de cession et les justificatifs des opérations de réinvestissement. Ces documents permettent notamment de suivre le report d’imposition et de répondre à une demande de l’administration.
Qui doit suivre les délais du dispositif ?
Le suivi ne s’arrête pas le jour de la vente. Le dirigeant, la holding, l’expert-comptable et les conseils impliqués doivent suivre ensemble les dates d’apport, de cession, de réinvestissement et de conservation. Il faut aussi organiser le suivi des déclarations du dirigeant et des attestations de la holding, notamment celles relatives à l’engagement de remploi et aux investissements réalisés. Dès le départ, chacun doit savoir quelles échéances et quels documents il prend en charge.